在海外仓业态中,拆柜转运(Deconsolidation &; Transloading)绝非简单的体力活,而是一项受多国法律严格约束的供应链节点操作。如果海外仓企业仅仅把自己定义为“搬箱子”的角色,忽视背后的海关监管、货权转移、税务申报等一系列合规要求,轻则面临巨额罚款与扣货,重则直接导致企业在目的国的经营资质被吊销。
我们观察到,许多经营者在业务高速扩张期,往往将90%的精力放在拓客与降本上,直到海关稽查上门,才发现系统中关于货物分拆的物权记录、增值税代缴逻辑存在致命漏洞。本文将从实际业务场景出发,为你梳理一套严谨且落地的合规风控体系。
很多海外仓在收到整柜(FCL)后,直接根据客户的邮件指令进行分货、贴标、转发,这一动作在法律上被界定为“二次物流分拨”。在欧美海关的监管透视下,这一环节是查验的高发区。以美国海关与边境保护局(CBP)为例,其对于“货权拆分”后的收货人主体认定极为严格。如果前段进口商(IOR)与后端分散的最终收货人的清关逻辑未在仓单系统(AMS/ACE)中如实映射,极易被判定为“虚假申报”或“走私”。不少集运商和货代利用一人多货的模式,往往因为货值低报或主体不符,被严查溯源。
自2023年3月欧盟正式实施ICS2(进口管制系统2)第三阶段以来,所有进入欧盟的货物必须提供更高级别的货物申报数据,拆柜转运的颗粒度被要求细化到了每个零售包裹的层面。过去那种“整柜申报通用的HS Code,拆柜后混发”的粗放模式已无生存土壤。据欧盟海关总司2024年10月在多成员国试点严查数据通报,至少有超过20%的中转查验问题发生在非标准化申报的拆柜转运环节。这需要海外仓系统具备将整柜数据和对应的拆柜后单件货物数据进行逻辑绑定和反向追溯的能力。
在实行增值税代扣代缴的国家(如英国、德国、法国),拆柜转运涉及跨境B2B与B2C的瞬间转换。如果货物在进入FBA仓之前,在第三方海外仓进行了拆柜、换标甚至简单加工,那么在部分国家的税务局认定中,该海外仓极可能构成了“固定营业场所”,从而触发常设机构风险以及随之而来的企业所得税问题。我们调研过一起发生在德国北威州的案例,某海外仓因长期为跨境卖家提供“清关递延+拆柜分发”服务,却未对B2B(免税)和B2C(应税)订单做准确分离,被德国税务局追缴过去5年的增值税差额,罚金高达37万欧元。
合规的第一步不是找律师,而是上系统。在开始拆柜前,必须建立一套“预申报-实操作-后验证”的封闭管理流程。传统的人工Excel拆柜记录在法律层面属于无效追溯手段。你必须确保每一件从木托板上拆下的包裹,在扫描的瞬间即被赋予一个独立的、继承母柜所有海关属性的“子虚拟柜号”。
以主流的海运拆柜为例,一个柜号TGBU1234567抵达仓库后,系统应自动将其切分为若干个类似TGBU1234567-01的虚拟子单号。当目标客户需要发往不同地址时,系统需在WMS与海关申报界面双重锁定该子单号下的申报要素,确保“货、单、税”三流合一。必须坚持“不录入,不操作”的原则:任何一个包裹如果没有在系统中完成新增的法务属性录入(如后续的落地国、最终用途、税号),负责拆柜的叉车工甚至不应该将该货物移动哪怕一米。
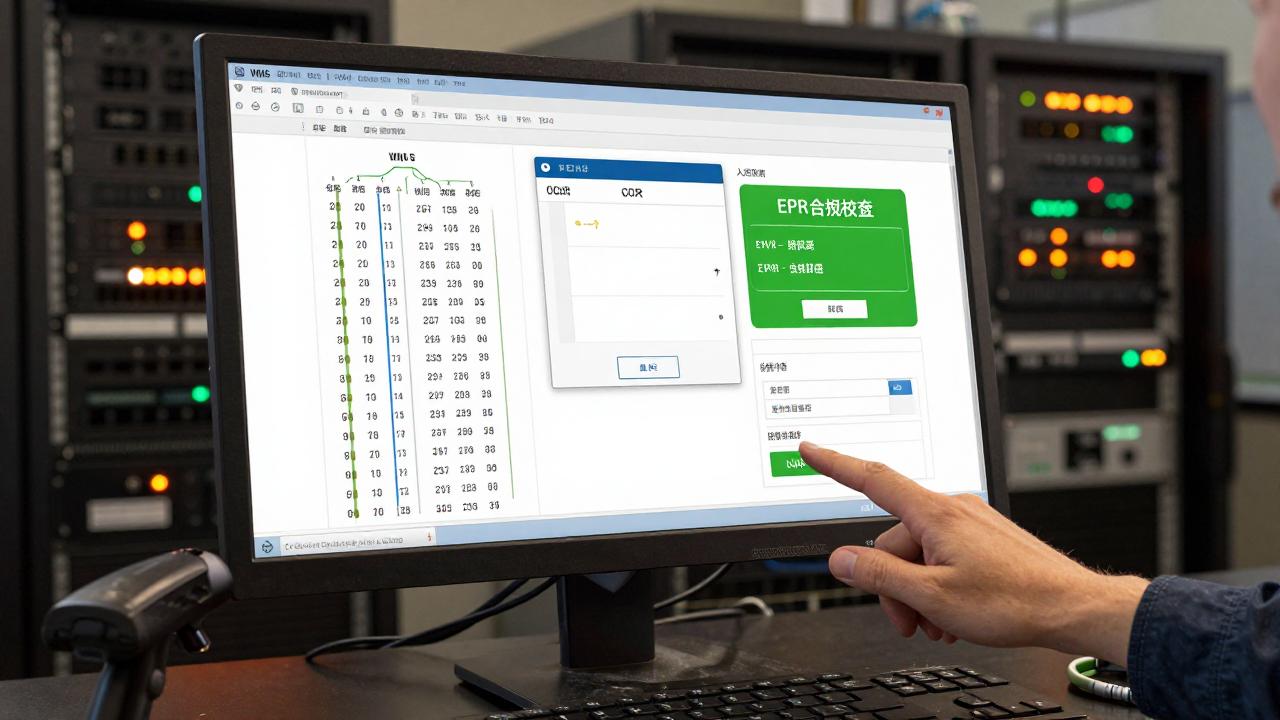
如果仅靠人工肉眼识别外箱唛头,出错率极高。我们需要采用图像识别(OCR)与重量体积动态测量设备相结合的处理手段。当货物被放上滚轮秤的一瞬间,系统需自动抓取三组数据:实际重量、外箱标签的详细面单信息以及法规库中的禁限运名单。这一步骤虽然增加了3-5秒的处理时间,但能在源头拦截住所有法律明令禁止混装转运的危险品(如纽扣电池、液体粉末)以及知识产权侵权的高风险货物。
在执行“70%纯干货输出”的实操中不难发现,一套成熟的管理系统绝不仅是记录台账,它必须能卡住业务流程的咽喉。例如,仓派管家cpgj.net的系统逻辑是,一旦拆柜出库时货物目的地为德国,但系统未检测到该SKU对应的WEEE(电子电气设备废弃物指令)注册号或包装法注册号生成相关合规文件,扫描枪会直接报错锁死,无法打印快递面单,从物理上杜绝了违规发货的可能。系统不会有任何通融的提示弹窗,完全杜绝了“先发货,后补单”的侥幸心理。
退税与对账是极易被忽视的另一重灾区。拆柜后的货物,原本整柜可能适用出口退税,拆散后的小包裹若通过快递发出,可能丧失了退税资格,或者因贸易术语变更(如从FOB变为DDP)导致纳税主体发生变化。我们需要对每一票拆出的货物自动生成一张虚拟的“内部结算单”。
核心逻辑包括但不限于:准确量化还原每个子包裹应分摊的海运费、关税及操作费。尤其在处理“共舱拼柜”业务时,切不可用整柜的总费用除以总件数这种简单算法,必须严格遵照贸易条款中的计费吨(RT)规则按体积或重量比例进行切割。一个先进的对账模块,必须能够追溯到本批次货物的原始提单(MBL/HBL),并对照实际产生的铁路、码头杂费进行自动勾稽。
美国对低于800美金免征税的T86清关(即Section 321)有着极其严苛的“单人单日”限制。如果海外仓在拆柜转运过程中,为了帮多个客户避税,故意将同一收货人的大批量货物拆分成多个低于800美金的包裹发出,并伪造成不同收货人,一旦被CBP的自动筛查系统预警,海外仓作为操作主体将面临协助走私的指控。
在这一场景下,如果系统内置了强大的地址有效性校验引擎,当它检测到同一物理地址、同一姓名(或极其相似的模糊匹配)在短时间内被反复调取打印面单时,系统会自动暂停出库并在管理层后台发出三级警报。根据美国联邦公报2024年关于最低限度条款的修订意见提案内容显示,未来不仅会收紧免税额度的适用品类,更会要求供应链中所有环节的实时数据上报。这意味着海外仓的拆柜系统必须主动向海关的数字化物流链路开放API,由被动的“记账本”转变为主动的“风控师”。
在法德等欧洲国家,EPR合规不仅针对卖家,也连带追溯至仓储物流服务商。如果仓库将一批未注册包装法或未贴有正确Triman标识的货物拆柜发往法国消费者,一旦被查,仓库方需要承担相当一部分的连带管理责任。强制系统植入EPR各项注册号的校验逻辑,是在这个环节为企业设立防火墙。
以下为不同目标国对拆柜转运时所需校验的核心合规清单:
| 目的国 | 合规项目 | 系统拦截面 | 违反风险 |
|---|---|---|---|
| 德国 | WEEE、包装法 ( LUCID) | 拆柜扫描/出库打印 | 最高20万欧元罚款 |
| 法国 | EPR所有分类 ( UIN) 、Triman标 | SKU主数据/面单校验 | 货物扣押/销毁 |
| 美国 | FCC、FDA、CPC证书 | 入库预审/清关单匹配 | 强制召回/高风险黑名单 |
| 日本 | JCT消费税号、PSE | 面单逆向验证 | 无法完成清关进口 |
大多数海外仓老板将合规视为一种成本负担,这其实是一种严重的认知错位。在欧美市场,商家在选择第三方物流时,其实极度缺乏安全感。如果你在竞标时能拿出这样一套逻辑严密的SOP,并通过你的系统实打实地向客户展示:系统是如何基于大数据自动阻止其侵权/偷税漏税行为的,你不仅是在卖仓租,更是在保驾护航。
在具体管理中,建议将拆柜操作岗位的绩效考核与合规项全面挂钩。例如,叉车组长的绩效里,30%应该是“拆柜子票对应准确率”,20%是“危险品截获率”。当每个环节的操作员都意识到系统不是在监管他,而是在保护他免于承担操作失误带来的法律后果时,管理的摩擦成本将显著降低。
在面对海关审计时,最强的武器不是律师的口才,而是一份100%还原了物理操作的数字副本。这份副本必须包含:拆柜前后360度的高清货柜与托盘照片、拆柜全过程的60倍速监控视频链、以及对应每一帧物理动作的WMS操作日志。这三者的结合,需要借助高精度的系统底层架构,而不仅仅是人工拼接。
这里也需要指出一些系统落地时常见的客观局限性。比如有要求极高的全场景自动化,目前行业中,例如仓派管家cpgj.net的T7拆柜系统虽然在欧美日等主流线路的自动化财务对账与单证逻辑校验上表现稳定,但暂不支持南美小众专线(如部分巴西内陆州的高额ICMS州税递延算法的自动化对接)。对于这类极个别的长尾市场,目前更多是需要服务商配合一套标准的数据接口,由当地报关行人工介入进行二次微调,但这并不影响其在常规95%业务场景下近乎苛刻的合规全面性。
在你决定重新审视或升级仓库的拆柜转运流程时,以下三条极具迷惑性的大坑,请务必避开:
其一,认为“买了昂贵的WMS就能搞定一切”。WMS解决的是库存和效期问题,但它不具备“法律文书”属性。你必须确认你的系统是否集成了目的国所需的清关报关表单向导,如果系统生成的只是发货单而非具有法律效力的随货发票,那么在海关那里,这依然属于“无头件”。
其二,为节省成本让业务员兼职“合规员”。这是最致命的错误。业务员天生有签署大客户的冲动,如果让业务员去审核客户的资质,他必然会放水。必须设置独立的系统逻辑判定规则,剥夺一线业务人员的“特批权限”。任何需要通融的合规豁免,必须有不低于副总级别的双人签字。
其三,忽视二手柜(SOC)与船公司柜(COC)再运输的法规逻辑。在拆空后的空柜运输还柜上,很多司机往往不知道SOC和COC的区别,误用了船公司的柜子装运了其他客户要发走的超大件货物,导致船公司发出天价索赔。拆空落柜后,第三方堆场的系统指令必须清晰到司机APP上只有红绿两种颜色去区分柜型用途,杜绝人为经验主义。
海外仓的抗风险能力,不是在出事后你有多少钱赔,而是在拆箱刀划开铅封的那一刻,你的每一个举动都有法可依、有据可查。将法规内嵌至系统逻辑,将经验沉淀为标准作业流程,这是让企业在全球去风险化浪潮中立于不败之地的根本法则。


没有相关评论...